
Macroeconomie
De ce o decizie BCE sau FED îi afectează pe români?
Drumul de la o ședință de la Frankfurt sau Washington până la rata ta lunară: unde e scurt, unde e lung și unde se pierde pe parcurs.
4 min de citit
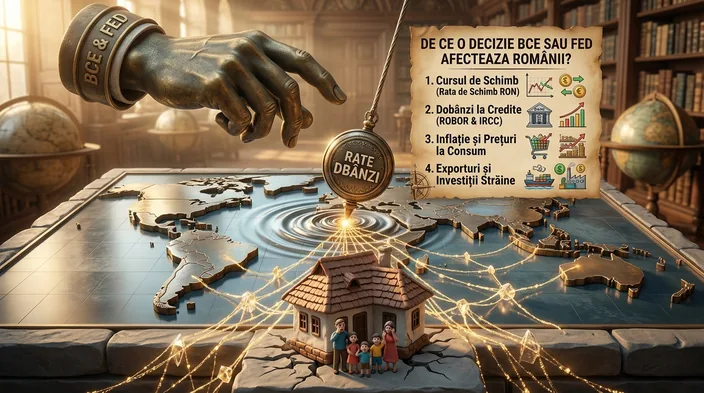
Diana plătește o rată în euro pentru apartamentul ei. Radu plătește o rată în lei pentru unul aproape identic, cumpărat în aceeași lună, la același preț. Când o bancă centrală mare anunță o schimbare de dobândă, amândoi văd știrea. Doar că vestea aceea le ajunge în cont pe drumuri complet diferite, cu viteze diferite și cu șanse diferite să ajungă vreodată. Merită urmărit traseul, pentru fiecare separat.
Diana: coletul face două opriri
Rata Dianei are două componente. Una fixă, stabilită la semnare — marja băncii, partea care nu se mișcă indiferent ce se întâmplă în lume. Alta variabilă, legată de Euribor, dobânda la care băncile din zona euro își împrumută bani între ele pe termen scurt.
Aici lanțul e scurt.
Banca Centrală Europeană stabilește dobânda de politică monetară — prețul la care băncile comerciale se finanțează de la ea. Băncile își recalculează costul propriu, iar Euribor se mișcă în aceeași direcție, uneori chiar înainte de anunț, dacă decizia era anticipată. La următoarea dată de revizuire din contractul Dianei — la trei sau la șase luni, cum scrie acolo — noul nivel intră în rată.
Două opriri, un termen previzibil de livrare.
Ce nu e previzibil: cât din mișcare ajunge. Marja rămâne pe loc, deci o scădere a indicelui se vede diluat în rata totală. Iar dacă Diana are dobândă fixă pe o perioadă, decizia nu-i schimbă absolut nimic până la expirarea acelei perioade. Nu înseamnă că a fost izolată, doar că plata ei a fost stabilită dinainte.
Radu: cinci curieri, program incert
Rata lui Radu depinde de IRCC, indicele construit din tranzacțiile în lei dintre băncile care operează în România, publicat de banca centrală și aplicat cu decalaj: nivelul dintr-un trimestru se calculează pe baza a ceea ce s-a întâmplat în trimestrul anterior.
Deja de aici, coletul are o oprire în plus.
Iar Rezerva Federală nu apare nicăieri în lanțul acesta. Legătura există, dar e indirectă și trece prin mai multe mâini.
Când dobânzile din Statele Unite urcă, plasamentele în dolari devin mai atractive, iar investitorii cer randamente mai mari și în alte părți, inclusiv pentru împrumuturile date statelor din regiune. Statul român se împrumută mai scump. Băncile care dețin titluri de stat își recalculează costul de finanțare. În paralel, un dolar mai puternic scumpește tot ce se importă cotat în dolari — energie, materii prime — ceea ce împinge inflația în sus. Iar inflația e exact lucrul la care se uită banca centrală de la București când decide propria dobândă, care influențează dobânzile interbancare în lei, din care se calculează indicele din contractul lui Radu.
Cinci verigi, fiecare cu propriul program.
Fiecare dintre ele poate să întârzie, să atenueze sau să anuleze mișcarea. Se poate întâmpla ca dobânzile externe să scadă, iar rata lui Radu să crească oricum, pentru că între timp s-a schimbat altceva: percepția de risc față de România, presiunea pe curs sau pur și simplu cererea de credite pe piața locală. Nimic din asta nu contrazice manualul. Lanțul lung înseamnă mai multe locuri în care semnalul se poate pierde.
Ce le mișcă, totuși, pe amândouă în același timp
Există momente în care Diana și Radu văd aceeași direcție, deși nu au aproape nimic comun în contract.
Motivul e apetitul global pentru risc. Când banii se retrag din economiile emergente, se retrag simultan din mai multe direcții: cresc randamentele cerute statului, se depreciază moneda locală, băncile devin mai prudente. Într-o astfel de perioadă, contează mai puțin ce indice ai în contract și mai mult ce părere are lumea despre regiunea în care trăiești.
Și mai e un canal pe care aproape nimeni nu-l urmărește: creditele noi. Chiar dacă rata ta actuală e fixă și nu se clintește, dobânzile pieței decid cât de scump e să refinanțezi, să iei un credit pentru mașină sau să cumperi altceva. Decizia luată în altă țară nu-ți schimbă plata de luna asta, dar îți schimbă opțiunile de anul viitor.
Aici se termină partea pe care o poți urmări logic și începe ceea ce nici economiștii nu reușesc să măsoare exact.
Cât din mișcarea unei dobânzi externe ajunge, până la urmă, în rata din România? Nu există un procent stabil. Estimările diferă între studii, iar transmisia se schimbă în timp, în funcție de cât de îndatorat e statul, de cât de mult depind băncile de finanțarea externă și de cât de calmă e piața în momentul respectiv. Se știe că legătura există și că merge într-o direcție previzibilă. Nu se știe cu ce intensitate, nici după câte luni.
Ce rămâne verificabil e mult mai mic și mult mai aproape: în contractul tău scrie ce indice se aplică, la ce interval se revizuiește și cât e marja fixă. Trei informații care îți spun exact pe ce drum vine coletul și cam când ajunge la ușă. Restul drumului se face fără tine și fără să te anunțe cineva.