
Macroeconomie
Datoria publică: de la ce nivel începe să fie o problemă?
De unde vine pragul de 60% din PIB, de ce a fost arbitrar de la început și ce se schimbă concret în buget când datoria crește.
7 min de citit
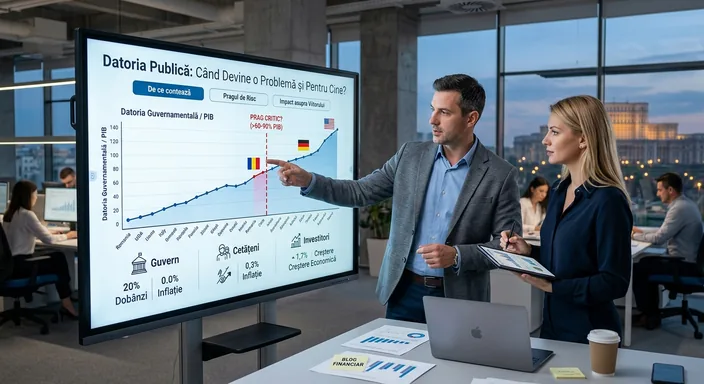
60,1%. Atât arăta datoria României la finalul primului trimestru din 2026, potrivit datelor Eurostat publicate pe 21 iulie și prezentate Guvernului de Ministerul Finanțelor pe 19 august. E sub media Uniunii Europene, care la aceeași dată era de 82,9% din PIB. Și totuși cifra a declanșat automat un set de restricții bugetare, iar presa a tratat-o ca pe un diagnostic. Merită desfăcută: de unde vine 60, ce măsoară de fapt și de ce aceeași cifră înseamnă lucruri complet diferite pentru două țări diferite.
Cifra vine dintr-o medie, nu dintr-un calcul
Datoria publică — tot ce a împrumutat statul și nu a returnat încă — se raportează la PIB, adică la cât produce economia într-un an. E ca și cum ai măsura un credit nu în lei, ci în salarii anuale.
Prima oară când 60 a fost pus pe hârtie, nu a ieșit dintr-un model economic. A ieșit dintr-o medie. Cele douăsprezece state care negociau Tratatul de la Maastricht aveau, în cei cinci ani dinainte de 1989, o medie simplă a datoriei raportate la PIB de aproape exact 60%. S-au uitat, practic, la ele însele.
Exista și o logică internă. Economistul Daniel Gros observa într-un document CEPS că cele două valori din tratat — 3% deficit și 60% datorie — sunt arbitrare, dar coerente între ele dacă presupui o creștere nominală a economiei de 5% pe an.
Și un detaliu care se pierde mereu: tratatul nu a impus 60% ca zid, ci a cerut ca, peste acest nivel, raportul să scadă suficient și să se apropie de valoarea de referință într-un ritm satisfăcător.
Gândește-te la 38 de grade. Nimeni nu crede că la 37,9 ești sănătos și la 38,1 ești bolnav. E o convenție utilă: peste ea, te uiți mai atent. Atât.
Bun, și de la cât începe să doară?
Aici e o dispută reală, nu o chestiune închisă.
În 2010, economiștii Carmen Reinhart și Kenneth Rogoff au propus un prag la 90% din PIB, peste care creșterea economică ar scădea abrupt. Cifra a intrat rapid în discursul politic european.
În 2013, Thomas Herndon, Michael Ash și Robert Pollin au refăcut calculele și au identificat o eroare de codare, ponderări neobișnuite și excluderi selective de date. Corectate, mediile se schimbă: creșterea pentru țările cu datorie peste 90% urcă de la -0,1% la 2,2%, iar pragul abrupt dispare. Rămâne o asociere negativă între datorie mare și creștere mai slabă, dar graduală și dependentă de context.
Un studiu OECD din 2013 care a testat statistic aceleași date a găsit că relația negativă ar putea apărea de la niveluri mult mai joase, dar cu praguri înconjurate de o incertitudine considerabilă.
Nu există o cifră de la care lumea se rupe. Cine îți spune că a găsit-o îți vinde o certitudine care nu e în date.
Ce nu-ți spune procentul de unul singur
La finalul lui 2025, datoria varia în UE de la 24,1% în Estonia la 146,1% în Grecia. Grecia are de peste două ori nivelul nostru. Tot Grecia a raportat în 2025 un excedent bugetar de 1,7% din PIB, iar în primul trimestru din 2026 avea cea mai mare scădere anuală a datoriei din UE, cu 9,4 puncte procentuale.
Deci nu doar cât arată termometrul contează, ci și în ce direcție merge și ce altceva mai ai.
Două lucruri pe care România le are și care nu se văd în procentul de 60:
Primul e prețul. Costul aparent al datoriei — cât plătește efectiv statul, ca dobândă, raportat la cât datorează — era în 2025 cel mai ridicat din UE în cazul României, 5,2%, față de 1,4% în Irlanda sau 1,8% în Germania.
Al doilea e moneda. La finalul lui 2025, România era una dintre cele două țări din UE cu peste jumătate din datoria publică denominată în valută — 53%, după Bulgaria cu 75%. Împrumuturile în valută se comportă ca un credit în euro cu venit în lei: dacă leul slăbește, rata crește fără ca tu să fi făcut ceva.
Șase ani și un deficit care nu s-a închis
Deficitul bugetar e diferența dintre ce încasează statul într-un an și ce cheltuiește. Datoria e suma deficitelor rămase neplătite.
România se află în procedura de deficit excesiv — mecanismul european care obligă un stat cu deficit peste 3% din PIB să prezinte un plan de corecție — începând din 2020. În 2025, deficitul de 7,9% din PIB a fost cel mai mare din Uniune, după 9,3% în 2024, iar pentru 2026 Ministerul Finanțelor estimează 6%.
Costul se vede deja. Cheltuielile cu dobânzile cresc în 2026 cu circa 10,3 miliarde de lei, de la 50,5 la 60,8 miliarde, adică aproximativ 3% din PIB. Bani plătiți pentru împrumuturile de ieri, care nu mai ajung nicăieri altundeva.
Ministerul estimează 61,8% în 2026, 63,3% în 2027 și 63,9% în 2028, cu revenire treptată pe o traiectorie descendentă abia ulterior — și precizează că evoluția nu e automată, ci condiționată de aplicarea consecventă a ajustării. E o estimare, nu o promisiune.
Cine plătește, de fapt
Primul efect e legal și imediat. Cât timp datoria depășește 60% din PIB, Legea responsabilității fiscal-bugetare interzice Guvernului să adopte măsuri care majorează cheltuielile totale de personal sau pe cele cu asistența socială. Salariile bugetare și pensiile nu scad automat din cauza asta, dar plafonul de sus se blochează.
Al doilea trece prin agențiile de rating, care evaluează cât de sigur e să împrumuți statului. Fitch a confirmat în 31 iulie 2026 calificativul BBB- cu perspectivă negativă, ultima treaptă recomandată investițiilor, invocând deficitele mari și creșterea rapidă a datoriei. Moody's a menținut Baa3 cu perspectivă negativă, estimând un deficit de 5,8% din PIB în 2026 și precizând că menținerea pe traiectoria de consolidare va fi criteriul esențial. Evaluarea S&P este programată pentru 2 octombrie 2026.
Aici sunt două citiri, ambele susținute de date. Una spune că ajustarea din 2025–2026 e reală și a evitat retrogradarea. Cealaltă, formulată de Fitch, avertizează că dinamica politică a redus vizibilitatea asupra strategiei fiscale dincolo de 2026. Niciuna nu e o predicție.
Pentru tine, transmisia e indirectă și lentă: dobânzile la care se împrumută statul influențează dobânzile din economie, iar cele două canale directe rămân bugetul de stat și cursul.
Peste 60% nu se întâmplă nimic vizibil în ziua aceea. Termometrul arată doar că merită să te uiți mai atent — la cât de repede a urcat, la cât te costă și în ce monedă. Ce nu poate spune nimeni cu precizie e unde e linia de la care devine cu adevărat greu, pentru că nici economiștii nu s-au înțeles asupra ei. Ce se poate spune e mai puțin spectaculos: cu cât o parte mai mare din buget merge pe dobânzi, cu atât rămâne mai puțin pentru orice altceva, indiferent cine guvernează.
Surse:
- Eurostat, datorie guvernamentală T1 2026 (21 iulie 2026) — https://ec.europa.eu/eurostat/web/products-euro-indicators/w/2-21072026-ap
- Eurostat, deficit și datorie 2025, notificare EDP (22 aprilie 2026) — https://ec.europa.eu/eurostat/en/web/products-euro-indicators/w/2-22042026-ap
- Eurostat, structura pe monede și costul aparent al datoriei (8 iunie 2026) — https://ec.europa.eu/eurostat/web/products-eurostat-news/w/ddn-20260608-1
- Ministerul Finanțelor, proiectul de buget 2026 — https://mfinante.gov.ro/en/acasa/-/asset_publisher/uwgr/content/proiectul-de-buget-pentru-2026-publicat-c3-aen-transparen-c8-9b-c4-83-de-ministerul-finan-c8-9belor
- Informarea MF privind depășirea pragului de 60% (19 august 2026) — https://www.juridice.ro/844882/datoria-publica-a-romaniei-a-depasit-60-din-pib.html
- CEPR, „Maastricht values" (originea valorii de 60%) — https://cepr.org/voxeu/columns/maastricht-values
- D. Gros, CEPS Working Document No. 97 — https://cdn.ceps.eu/wp-content/uploads/2010/06/WD97%20with%20author's%20note.pdf
- Herndon, Ash & Pollin (2013), replicarea studiului Reinhart-Rogoff — https://www.theunseenandtheunsaid.com/p/the-reinhart-rogoff-excel-error-debate
- B. Égert, OECD Working Paper 1055 — https://deepblue.lib.umich.edu/handle/2027.42/133066
- Fitch, confirmare rating (31 iulie 2026) — https://www.fxstreet.com/analysis/cee-fitch-affirms-romanias-rating-and-outlook-202508180624
- Moody's, confirmare Baa3 (7 august 2026) — https://www.gandul.ro/financiar/romania-rating-moodys-baa3-20974143