
Macroeconomie
Ce pensie o să am? De ce nimeni nu-ți poate răspunde
Sistemul are două jumătăți care funcționează diferit, iar nesiguranța lor vine din locuri diferite. De ce suma nu se poate calcula dinainte.
6 min de citit
„Tu știi cât o să ai pensie?” E întrebarea care apare la a doua bere și pe care aproape nimeni nu o duce mai departe, pentru că nimeni din grup nu are un răspuns. Nu e ignoranță. Suma aceea depinde de două mecanisme diferite, care se comportă diferit, iar unul dintre ele nici măcar nu ține de tine. Ce poți însă înțelege exact e cum se împart banii care ți se opresc lunar și de ce fiecare jumătate e nesigură din alt motiv.
Unde se rupe contribuția
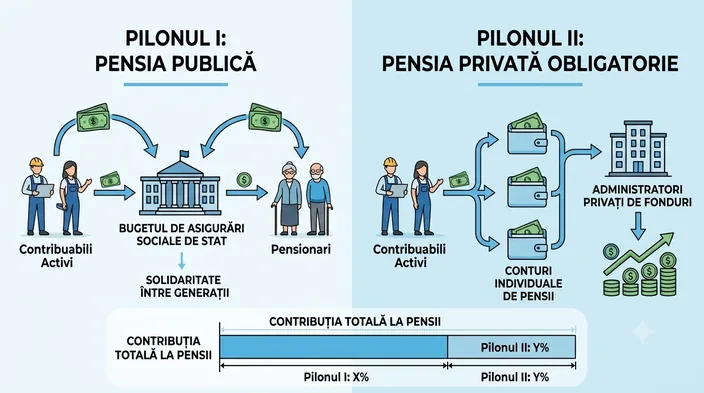
Din salariul brut se reține lunar o contribuție de asigurări sociale de 25%. Din ea, 20,25% merg către Pilonul I, pensia de stat, iar 4,75% către Pilonul II, pensia privată obligatorie.
Pilonul II nu te costă nimic în plus — cei 4,75% sunt o felie din contribuția care oricum ți se oprește. Nu economisești suplimentar. O parte din bani e doar trimisă în altă direcție, prin lege.
Participarea e obligatorie pentru cine se angajează înainte de 35 de ani și opțională după. Dacă nu îți alegi singur fondul într-un anumit termen, ești repartizat aleatoriu la unul. Mulți oameni au un cont de Pilon II fără să fi ales vreodată ceva conștient.
Prima jumătate: o notă de plată între generații
Contribuțiile tale de luna asta nu se strâng nicăieri pentru tine. Ele plătesc, chiar acum, pensiile oamenilor ieșiți deja la pensie.
E ca o masă la care fiecare generație achită nota generației dinaintea ei, cu înțelegerea nescrisă că generația de după o va achita pe a ta. Nu ai un sold. Ai puncte, adică o poziție într-o promisiune.
Din motivul ăsta, mărimea pensiei publice nu depinde de cât ai pus tu, ci de câți oameni vor munci atunci și de ce va decide legea în acel moment. Iar aici cifrele de azi spun ceva. Potrivit INS, în trimestrul I 2026 raportul dintre pensionarii de asigurări sociale de stat și salariați era de 8 la 10 la nivel național, cu diferențe mari între județe — 4 la 10 în București și Ilfov, 15 la 10 în Teleorman. Pensia medie lunară era 2.934 de lei, la 4,92 milioane de pensionari. Pensia netă pentru limită de vârstă cu stagiu complet reprezenta 57,9% din câștigul salarial mediu net.
Ultima cifră e cea care te privește direct și se numește rată de înlocuire: cât din venitul din perioada activă înlocuiește pensia. Puțin peste jumătate, în medie, la nivelul de acum.
Ar fi însă incorect să tragi de aici concluzia că Pilonul I e partea slabă. Are lucruri pe care cealaltă nu le are: se plătește pe viață, oricât ai trăi, se indexează, nu depinde de bursă și acoperă și situații de invaliditate sau pensie de urmaș. Riscul lui nu e financiar. E demografic și legislativ — formula de calcul, vârsta și indexarea se stabilesc prin lege, iar legea s-a schimbat de mai multe ori în ultimele două decenii.
A doua jumătate: un cont pe numele tău
Pilonul II funcționează invers ca mecanism. Contribuția intră într-un cont individual, se transformă în unități de fond și e investită.
Activul îți aparține, nu poate fi executat silit și nu poate fi cesionat. Se moștenește. Îl poți verifica oricând, spre deosebire de puncte, care nu se traduc într-o sumă până la pensionare.
Și aici sunt limite, spuse simplu. Suma finală depinde de randamentul obținut de administrator, motiv pentru care pensia efectivă nu poate fi calculată dinainte. Din contribuții se rețin comisioane de administrare. Legea impune garantarea a cel puțin contribuțiilor plătite, minus deducerile legale — adică o protecție împotriva pierderii nominale, nu o garanție de câștig și nici o protecție împotriva inflației.
Mai e ceva ce se spune rar: nici Pilonul II nu e complet ferit de decizii politice. Cota s-a modificat în timp, iar regulile de plată tocmai s-au schimbat.
Ce se schimbă la ieșire, din ianuarie 2027
Până acum, la pensionare puteai să-ți iei toți banii din Pilonul II deodată. Nu va mai fi așa.
Legea nr. 2/2026 privind plata pensiilor private a fost publicată în Monitorul Oficial din 5 ianuarie 2026. Potrivit ei, la pensionare vei putea retrage cel mult 30% din suma acumulată într-o singură tranșă, iar restul se plătește lunar, eșalonat pe opt ani, regula intrând în vigoare de la 5 ianuarie 2027. Până atunci rămâne regimul actual: plată unică sau plăți lunare egale pe cel mult cinci ani.
ASF a susținut proiectul, invocând obiectivul de aderare la OCDE și faptul că faza de plată era insuficient reglementată. Legea a fost contestată la Curtea Constituțională, care a admis o obiecție prin Decizia nr. 676 din noiembrie 2025, după care Parlamentul a eliminat prevederea ce le-ar fi permis pacienților oncologici să primească integral suma acumulată.
Nemulțumirea publică a vizat exact punctul sensibil: banii rămân ai tăi, dar ritmul în care ajungi la ei nu îl mai alegi singur.
Deci, cât o să ai pensie?
Ce se poate spune cu precizie e mecanismul: cât se reține, cum se împarte, cine administrează fiecare bucată și în ce ritm ajung banii la tine, în regulile de azi.
Ce nu se poate spune e suma. Jumătatea publică depinde de o lege care va fi scrisă peste zece sau douăzeci de ani, într-o țară cu alt raport între salariați și pensionari. Jumătatea privată depinde de randamente care nu s-au produs încă. Oricine îți dă un număr pentru anul în care vei ieși la pensie face o proiecție, nu un calcul, iar proiecțiile de genul ăsta se schimbă cu fiecare modificare legislativă.
Așa că, dacă te întreabă cineva la masă, răspunsul onest nu e o cifră. E că sistemul are două jumătăți, că nesiguranța lor vine din locuri diferite și că singura parte pe care o controlezi tu e cea de-a treia — Pilonul III, partea voluntară, care nu intră în cei 25% și care merită discutată separat.
Surse:
- Institutul Național de Statistică — Numărul de pensionari și pensia medie lunară, trimestrul I 2026 (publicat 12 iunie 2026): https://insse.ro/cms/ro/content/num%C4%83rul-de-pensionari-%C8%99i-pensia-medie-lunar%C4%83-%C3%AEn-trimestrul-i-2026
- Legea nr. 2/2026 privind plata pensiilor private, Monitorul Oficial nr. 2 din 5 ianuarie 2026 — analiză: https://www.juridice.ro/811295/legea-nr-2-2026-privind-plata-pensiilor-private.html
- APAPR — Pilonul 2 obligatoriu, cota de contribuție și funcționare: https://apapr.ro/pilonul-2-obligatoriu/
- HotNews, 12 ianuarie 2026 — calendarul de aplicare a noii legi: https://hotnews.ro/plati-record-la-pilonul-ii-de-pensii-in-2025-cati-bani-au-incasat-aproape-90-000-de-romani-de-cand-nu-se-vor-mai-putea-retrage-toti-banii-deodata-2148208
- Capital, decembrie 2025 — adoptarea legii după Decizia CCR nr. 676/2025: https://www.capital.ro/legea-privind-plata-pensiilor-private-adoptata-de-camera-deputatilor-cati-bani-se-vor-putea-incasa-din-pilonul-2-decizie-oficiala.html