
Educație
Rata fixă sau rata variabilă: ce se schimbă, de fapt, pentru cine plătește
Diferența nu e care e mai ieftină, ci cine duce riscul dobânzii: tu sau banca. Ce se schimbă concret pentru cine plătește rata.
4 min de citit
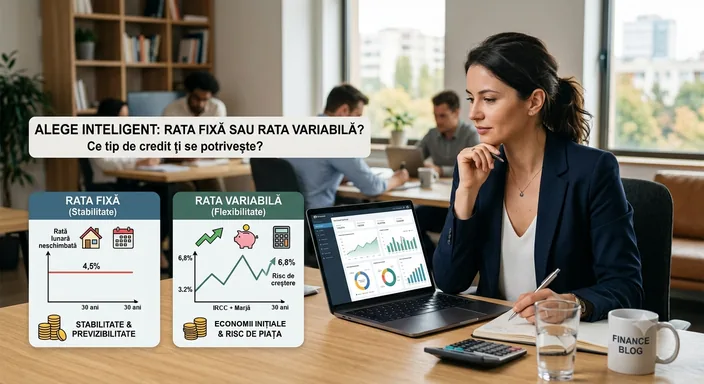
Ana și Mihai semnează în aceeași săptămână, la aceeași bancă, pentru apartamente aproape identice. Ana știe de pe acum ce sumă va plăti în fiecare lună până la capăt. Mihai nu știe. Diferența dintre ei nu e că unul a citit mai atent contractul — e că au împărțit altfel un risc pe care nimeni nu poate să-l facă să dispară.
Ce a semnat, de fapt, fiecare dintre ei
Gândește-te la două feluri de a ajunge la aeroport. În primul, te înțelegi cu șoferul din start: atât costă drumul, cu trafic sau fără. În al doilea, pornește aparatul de taxat și plătești cât iese. Varianta cu preț stabilit nu e mai ieftină prin natura ei — e previzibilă. Iar șoferul care acceptă un preț fix știe că își ia pe umeri riscul de ambuteiaj, așa că îl trece în preț.
Creditul se împarte după aceeași logică. Dobânda nu e doar prețul banilor împrumutați; e și răspunsul la întrebarea cine suportă mișcarea acelui preț în anii care vin. Ana a plătit dinainte pentru liniște. Mihai a păstrat riscul la el și n-a plătit pentru transferul lui.
De aici vine o observație care se vede în felul în care sunt construite ofertele: cine preia un risc cere, de regulă, ceva în schimb. Dobânda fixă propusă la un moment dat tinde să fie mai mare decât cea variabilă din același moment. Nu e o lege, e o tendință.
Pentru tine, asta înseamnă că nu compari două prețuri. Compari două feluri de a împărți un risc, care, întâmplător, au și prețuri diferite.
Și ce se mișcă, dacă marja stă pe loc?
La un credit în lei cu dobândă variabilă, rata dobânzii nu e un număr pe care banca îl schimbă când are chef. E o adunare între două lucruri: un indice de referință și o marjă fixă — partea băncii, stabilită la semnare.
Potrivit OUG 50/2010, așa cum a fost modificată prin OUG 19/2019, la creditele acordate în lei dobânda variabilă se compune dintr-un indice calculat exclusiv pe baza tranzacțiilor interbancare, la care creditorul adaugă o marjă fixă pe toată perioada derulării contractului. La creditele în valută, indicele e EURIBOR sau, în contractele mai vechi, LIBOR.
Marja nu se mișcă. Indicele se mișcă.
Și nici indicele nu ajunge instantaneu în rata lui Mihai. Aceeași reglementare prevede că indicele trimestrial se calculează la finalul unui trimestru, ca medie a valorilor zilnice din trimestrul anterior, și se aplică apoi de bancă în trimestrul următor. Ce se întâmplă azi pe piața interbancară îl prinde din urmă cu întârziere, în trepte, nu în valuri.
Practic, rata lui stă pe loc câteva luni, apoi sare — în sus sau în jos — și iar stă. Cât plătește luna asta știe dinainte. Cât plătește peste doi ani, nu.
Ana nu are treaba asta. Ea are un singur număr scris în contract. Ceea ce nu înseamnă că nu are nimic de urmărit.
„Fix" nu acoperă tot ce pare că acoperă
Trei confuzii se aud mai des decât toate celelalte la un loc:
- „Fix înseamnă fix până la ultima rată." De multe ori nu. Multe contracte au dobândă fixă pentru o perioadă inițială, după care trec la formula variabilă. Perioada e scrisă acolo, iar partea care contează cu adevărat e ce se întâmplă după ea.
- „Fix înseamnă că plătesc mai puțin în total." Nu spune nimic despre total. Spune doar că suma nu se schimbă cât ține perioada.
- „Fix înseamnă că nu am surprize." Dobânda e o parte din cost, nu tot costul. Comisioanele și asigurările nu intră în rata dobânzii, ci în DAE.
Mai există o asimetrie pe care puțină lume o observă până în ziua în care vrea să scape mai devreme de credit. Legislația creditelor de consum, OUG 50/2010, prevede că banca poate cere o compensație pentru rambursare anticipată doar dacă aceasta are loc într-o perioadă în care dobânda e fixă; într-o perioadă cu dobândă variabilă, nu se percepe. Ordonanța plafonează compensația și îi cere băncii o metodă de calcul clară, comunicată din faza precontractuală.
Ana are, așadar, o rată stabilă și o ieșire care poate costa. Mihai are o rată care respiră și o ieșire fără taxă.
Cine dintre ei plătește mai puțin până la final? Nu se poate ști dinainte. Se poate calcula după, dar atunci decizia e demult luată. Răspunsul depinde de ce fac dobânzile în următorii cincisprezece ani, iar asta nu o prezice nimeni cu certitudine. Nu e o dispută între experți, e o limită reală a ceea ce se poate cunoaște.
Întrebarea „care e mai bună" amestecă, de fapt, două întrebări diferite. Una ține de preț și se citește în DAE și în graficul de rambursare — acolo cifrele sunt verificabile. Cealaltă ține de tine: cât de mult ar putea urca rata fără să-ți rupă bugetul, și cât timp ai putea duce așa. Un venit care sare de la lună la lună stă altfel lângă o rată care sare decât unul care intră la fix pe 15. În contract, locul care spune asta nu e cifra mare de pe prima pagină, ci rândurile mărunte: ce indice se folosește, cât e marja și până când ține perioada fixă.