
Educație
Pilonul III: ce se întâmplă cu banii, de la prima contribuție până la retragere
Ce se întâmplă cu banii din Pilonul III, de la prima contribuție până la retragere: deducerea fiscală, comisioanele și accesul de la 60 de ani.
6 min de citit
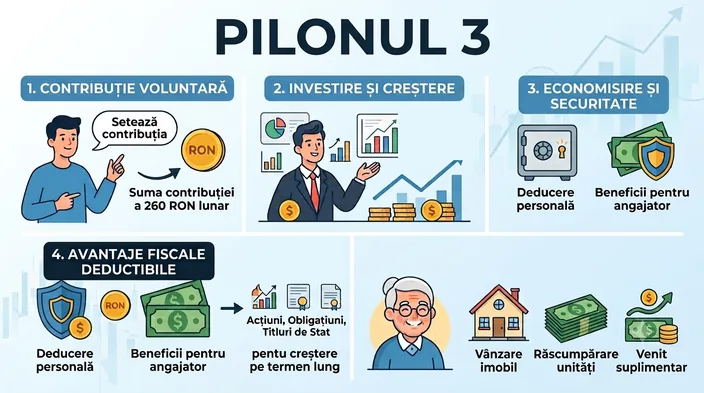
Semnezi actul de aderare, alegi fondul și suma, iar luna următoare din contul tău pleacă automat prima contribuție. De aici încolo, aproape nimic nu îți mai cere atenție — și tocmai asta e ideea. Pilonul III e singura componentă din pensia ta pe care o construiești tu, cu deciziile tale, iar mecanismul lui merită văzut pe etape.
Ziua în care alegi suma
Aici sunt singurele decizii care îți aparțin integral: dacă intri, la ce fond, cu cât și pentru cât timp.
Poți contribui cu până la 15% din venitul brut lunar, iar suma e deductibilă fiscal în limita echivalentului a 400 de euro pe an — adică nu plătești impozit pe partea aceea. Angajatorul care contribuie pentru tine are un plafon separat, tot de 400 de euro anual. Când există, contribuția lui e bani în plus, nu o redistribuire din salariul tău.
Sumele reale sunt mai modeste decât s-ar crede. Potrivit datelor ASF, contribuția medie lunară în mai 2026 a fost de 167 de lei. Nu e un instrument care cere sume mari ca să funcționeze.
Anii în care nu faci nimic
Contribuțiile se transformă în unități de fond și se investesc. Valoarea contului urcă și coboară cu piețele, ca la orice plasament pe termen lung, iar ani cu randament negativ sunt posibili.
Merită văzut în ce anume stau banii. La finalul lui mai 2026, titlurile de stat reprezentau 63,1% din activele fondurilor facultative, acțiunile 28,7%, iar investițiile erau făcute aproape integral local — 95%, majoritatea denominate în lei. E o structură mai degrabă prudentă, cu majoritatea banilor în datorie de stat.
Din contribuții se rețin comisioane: unul aplicat la fiecare plată și unul de administrare, calculat din activ. Sunt costurile normale ale unui fond administrat, dar se acumulează pe zeci de ani, deci sunt de întrebat la început.
Contul rămâne al tău pe tot parcursul. În caz de deces, sumele acumulate revin moștenitorilor legali sau testamentari.
De ce funcționează fără să te ocupi de el
Partea comportamentală e, poate, cea mai subestimată.
Contribuția pleacă automat, la aceeași dată, indiferent de cum a mers luna. Nu e nevoie să decizi de fiecare dată, deci nu e nevoie nici de voință. Iar faptul că banii nu sunt accesibili înainte de o anumită vârstă elimină exact tentația care golește, în practică, majoritatea economiilor pe termen lung.
E util să știi asta din start, pentru că e o caracteristică de proiectare, nu un defect: accesul la sumele acumulate se deschide după împlinirea vârstei de 60 de ani sau în caz de invaliditate. Pilonul III nu poate ține loc de fond de urgență și nu e gândit pentru asta. E instrumentul cu care pui deoparte banii pe care ai decis dinainte că nu îi atingi.
Ziua în care ajungi la 60 de ani
Poți retrage banii oricând după 60 de ani și poți continua să contribui și după această vârstă.
Regimul fiscal de la retragere s-a îmbunătățit în ultimii ani. Din ianuarie 2024 nu se mai impozitează întreaga sumă acumulată, ci doar câștigul obținut din investirea contribuțiilor, din care se scade un plafon neimpozabil de 3.000 de lei. Practic, banii pe care i-ai pus tu nu se mai impozitează a doua oară. Din august 2025 se reține în plus CASS de 10% pentru veniturile din pensii care depășesc 3.000 de lei lunar, inclusiv pentru cele facultative.
Se schimbă și forma plății. Legea nr. 2/2026 prevede că, de la 5 ianuarie 2027, se va putea încasa cel mult 30% din suma acumulată într-o singură tranșă, restul fiind plătit lunar, eșalonat pe opt ani. Contează pentru că schimbă un obicei existent: potrivit APAPR, 78% dintre beneficiari aleg astăzi plata integrală, semn că Pilonul III e perceput mai degrabă ca activ acumulat decât ca pensie lunară. După 2027, va funcționa mai aproape de al doilea lucru.
Unde e sistemul acum
Cifrele arată un instrument care crește constant, de la o bază mică.
Potrivit ASF, la finalul lunii iunie 2026 fondurile de pensii facultative aveau 1.097.974 de participanți și administrau active de 8,8 miliarde de lei, cu aproximativ 40% mai mult decât în iunie 2025. În primul trimestru din 2026 au intrat în sistem 51.481 de participanți noi, cu 22% mai mulți decât în aceeași perioadă a anului anterior, iar contribuțiile virate au crescut cu 23%.
Împărțind activele la numărul de participanți rezultă însă un cont mediu de câteva mii de lei — o sumă care spune că majoritatea oamenilor au început recent sau contribuie cu puțin. Ceea ce e și logic pentru un instrument construit pe decenii, nu pe ani.
Asta e, de fapt, imaginea corectă a Pilonului III: nu înlocuiește pensia de stat și nici pe cea obligatorie, ci se adaugă peste ele. Are un avantaj fiscal cert la intrare, care nu depinde de piețe, și un rezultat final care depinde de piețe și de un cadru fiscal ce se poate modifica până atunci. Ce poți ști cu precizie azi sunt condițiile de intrare și mecanismul. Ce se poate estima, dar nu calcula, e suma de la final — iar diferența dintre aceste două lucruri e singura pe care merită să o ai clară înainte de a semna.
Surse:
- ASF, date la 30 iunie 2026 — active și participanți Pilon III: https://www.capital.ro/asf-vine-cu-vesti-pentru-romanii-care-economisesc-pentru-pensie-activele-pilonului-iii-au-crescut-puternic.html
- ASF, raport mai 2026 — structura investițiilor și contribuția medie: https://ziare.com/fond-de-pensii/facultativa-crestere-38-suta-luna-mai-contributie-medie-167-lei-2022556
- ASF, date trimestrul I 2026 — participanți noi și contribuții: https://incomemagazine.ro/fondurile-de-pensii-facultative-aveau-in-conturi-active-totale-de-786-miliarde-lei-la-sfarsitul-lui-martie/
- APAPR — Pilonul 3 facultativ, condiții de acces și moștenire: https://apapr.ro/pilonul-3-facultativ/
- Digi Economic, ianuarie 2026 — plăți 2025 și structura opțiunilor de retragere: https://www.digi24.ro/digieconomic/consumer/pilonul-3-de-pensii-private-cum-randamentele-record-nu-se-traduc-in-economii-mari-pentru-romani-84517
- Digi24, august 2025 — CASS pe pensiile private, Legea nr. 141/2025: https://www.digi24.ro/stiri/actualitate/social/cum-vor-fi-calculate-pensiile-private-facultative-pilonul-iii-dupa-retinerea-cass-risc-de-dubla-impunere-pentru-contribuabili-3358351
- Spotmedia, februarie 2025 — impozitarea doar a câștigului net, de la 1 ianuarie 2024: https://spotmedia.ro/stiri/economie/beneficiile-fiscale-si-alte-avantaje-ale-pilonului-iii-de-pensii-sau-cum-sa-economisesti-si-sa-obtii-mai-mult-de-la-banii-tai
- HotNews, ianuarie 2026 — aplicarea Legii nr. 2/2026: https://hotnews.ro/plati-record-la-pilonul-ii-de-pensii-in-2025-cati-bani-au-incasat-aproape-90-000-de-romani-de-cand-nu-se-vor-mai-putea-retrage-toti-banii-deodata-2148208
- NN și Generali — plafoane de contribuție și deducere pentru participant și angajator: https://www.nn.ro/pensii/pensii-facultative | https://www.generali.ro/pensii/pensii-facultative/despre-pensiile-facultative/