
Educație
Cum se face un buget personal fără nicio aplicație
Un buget nu e un act contabil și nu cere să notezi fiecare leu. Cum arată unul care rezistă după prima lună, fără nicio aplicație.
4 min de citit
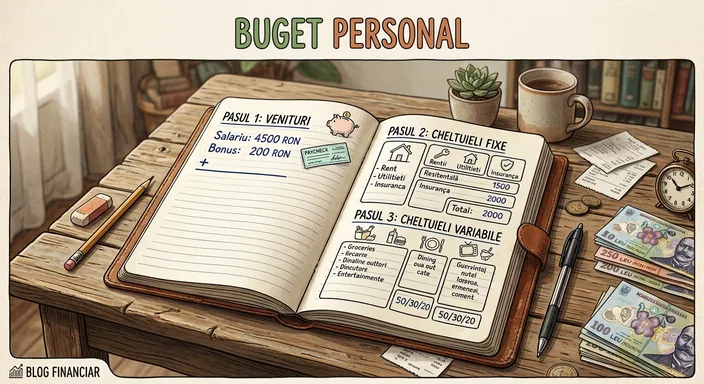
„Am instalat trei aplicații de buget. Pe toate le-am abandonat până la jumătatea lunii." Probabil ai auzit propoziția asta, în vreo variantă, de la cineva. Poate ai spus-o tu. Ideea că un buget începe cu descărcarea unei aplicații e atât de răspândită încât aproape nimeni nu mai verifică dacă e adevărată. Iar în jurul ei s-au strâns câteva credințe care fac treaba mai grea decât e.
„Dacă nu notez fiecare leu, nu are rost"
Asta omoară cele mai multe bugete în prima lună. Pornești cu ideea că exactitatea e obligatorie, uiți două cafele și un bilet de autobuz, simți că ai stricat socoteala și te oprești.
Un buget nu e un act contabil. Nu îl verifică nimeni, nu se închide cu soldul la zero și nimeni nu îți cere bonurile.
Ce face el, de fapt, e mai modest: pune banii care intră lângă banii care ies, ca să vezi dacă mai rămâne ceva. Pentru asta ai nevoie de trei cifre, nu de o sută. Venitul lunar. Suma cheltuielilor fixe — cele care se repetă aproape identic, chiria sau rata, întreținerea, abonamentul de telefon, asigurarea, transportul. Și ce rămâne după ele.
A treia cifră e singura care se poate mișca. Restul, în luna care vine, sunt deja decise.
Aici există și o dispută reală, nu o chestiune închisă: unii oameni care se ocupă de educație financiară susțin că notarea la bănuț e utilă tocmai pentru că te face atent la sume mici; alții spun că exact detaliul ăsta îi face pe majoritatea să renunțe. Nu există date publice care să tranșeze cine are dreptate.
Un buget nu e o listă cu ce nu ai voie
Cuvântul sună a restricție. În practică, e mai aproape de o listă de cumpărături scrisă înainte de a intra în magazin.
Diferența dintre lista scrisă acasă și bonul citit în parcare e diferența dintre a decide și a constata. Amândouă conțin cam aceleași produse. Doar că una apare înainte, cât mai poți schimba ceva, iar cealaltă după, când singurul lucru care îți rămâne e să te miri.
Un buget e lista. Nu îți interzice nimic — stabilește doar ordinea în care pleacă banii și cât rămâne pentru cheltuielile variabile, cele care se schimbă de la o lună la alta: mâncare, benzină, haine, ieșiri, cadouri.
Să zicem că Ana își face socoteala și vede că, după fixe, îi rămân 1.200 de lei pentru tot restul lunii. Nu i-a interzis nimeni nimic. Doar știe, pe 3 ale lunii, ceva ce altfel ar fi aflat pe 24.
Și aplicația? Ea ce face, atunci?
Citește bonul. Atât.
O aplicație de buget preia tranzacțiile, le pune în categorii și îți arată, la finalul lunii, unde s-au dus banii. E o operațiune de clasificare, făcută pe trecut. Utilă, dar făcută după.
Partea care contează — cât aloci, ce lași deoparte, ce amâni — rămâne o decizie a ta, indiferent unde o scrii. O foaie A4, un caiet, un fișier simplu cu două coloane. Funcționează la fel, pentru că munca nu stă în instrument.
Are și hârtia limitele ei, și n-are rost ascunse: cifrele trebuie adunate manual, iar plățile cu cardul se uită ușor. Extrasul de cont rezolvă o bună parte din problemă, fiindcă e oricum o listă completă a lunii trecute, făcută de bancă. Iar dacă preferi o aplicație, nimic din articolul ăsta nu spune că e greșit. Spune doar că ea nu face partea grea.
Se face o dată și rămâne așa
Nu rămâne. Primele două-trei luni, cifrele o iau razna, și nu pentru că ai greșit ceva.
Motivul e o categorie întreagă de cheltuieli care nu apar lunar, dar apar sigur: RCA-ul, revizia, dentistul, cadourile, rechizitele, taxele anuale. Nu sunt neprevăzute. Sunt doar rare. Iar un buget calculat pe o lună obișnuită le ratează pe toate, apoi se rupe în luna în care vin trei odată.
Un mod de a le trata e să le aduni pe un an și să împarți la douăsprezece, ca și cum ar fi o cheltuială lunară care se strânge undeva până când e nevoie de ea.
Restul e revizuire. Te uiți la ce ai estimat, te uiți la ce s-a întâmplat, corectezi cifra pentru luna următoare. Nu ai greșit bugetul — ai aflat cât costă viața ta reală, ceea ce e greu de știut din prima.
Un buget care nu s-a schimbat în șase luni e, de obicei, un buget pe care nu l-a citit nimeni.
Nu există date publice care să spună câți oameni țin un buget mai mult de un an, cu aplicație sau fără. Ce se poate spune fără să inventăm nimic e că metoda care rezistă e cea pe care o faci, nu cea care arată cel mai bine.
Așa că, dacă vrei să știi de unde se începe fără să instalezi nimic: îți trebuie ultimul extras de cont, cinci minute și un loc unde să scrii trei numere. Cât intră, cât pleacă oricum, cât rămâne. Restul lunii se joacă în a treia cifră — și e singura pe care o poți muta, fie că o ții pe telefon, într-un caiet sau pe spatele unei foi de la imprimantă.