
Investiții
Randamentul: ce spune un procent?
Un procent singur nu spune nimic. Ce trebuie citit lângă cifră ca să înțelegi ce a produs de fapt: perioada, costurile, taxele, riscul.
4 min de citit
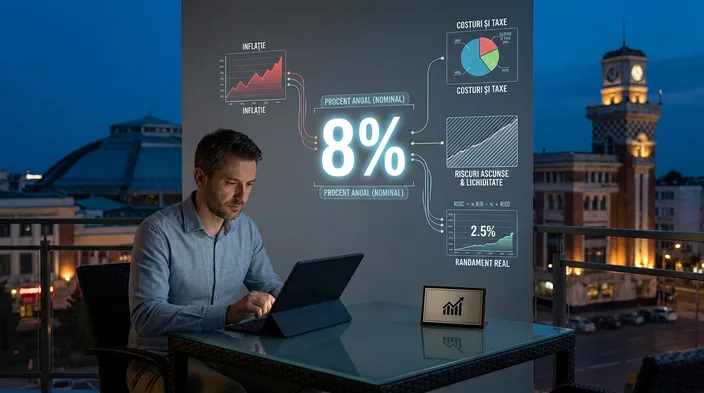
8%
Cifra e un exemplu ipotetic și tocmai de-aia funcționează: așa cum stă acolo, singură, nu poți spune despre ea absolut nimic. Nu știi dacă e mult sau puțin, dacă e bună sau proastă, dacă e comparabilă cu altceva. Un procent anunțat fără nimic în jurul lui e o cifră fără unitate de măsură.
Ce spune cifra, atunci când spune ceva
Randamentul e raportul dintre ce ai obținut și ce ai pus, scris ca procent. Atât, ca definiție. Complicațiile încep la partea a doua a propoziției, cea care lipsește aproape întotdeauna: pe ce interval.
Opt la sută poate să însemne opt la sută în total, pe cinci ani. Sau opt la sută în fiecare an, timp de cinci ani. Diferența dintre cele două e enormă și nu se vede nicăieri în cifră.
E ca și cum ți-aș spune că am făcut trei sute de kilometri. Impresionant sau banal, în funcție de un lucru pe care nu ți l-am zis: în cât timp.
Când o cifră e „anualizată", înseamnă că rezultatul total a fost întins uniform pe ani, ca și cum fiecare an ar fi arătat la fel. Niciunul n-a arătat la fel. Anualizarea e o medie, iar mediile netezesc exact partea pe care ai fi simțit-o. Doi ani cu aceeași cifră anualizată pot fi, în trăire, un drum liniștit sau unul cu două sperieturi serioase.
Media care nu e chiar medie
Ia un exemplu pur aritmetic, fără nicio legătură cu ce se întâmplă pe vreo piață anume. O sumă scade cu jumătate într-un an, apoi crește cu jumătate în anul următor.
Media aritmetică a celor două mișcări e zero. Ai zice că ești pe loc.
Nu ești. Din 100 rămân 50, iar creșterea cu jumătate se aplică la 50, nu la 100: ajungi la 75. Ai pierdut un sfert, deși „media" spune că n-ai pierdut nimic.
De-aia contează ce fel de medie e cifra pe care o vezi. Cea care ține cont de efectul ăsta se numește medie geometrică și e singura care descrie ce a rămas efectiv în cont. Cea aritmetică arată mai bine și e mai ușor de calculat.
Mai e ceva la fel de important: cine a ales de unde începe intervalul. Aceeași investiție poate arăta excelent măsurată de la un punct și mediocru măsurată din altul, la câteva luni distanță. Ambele cifre pot fi calculate corect. Ambele sunt adevărate. Descriu lucruri diferite.
Ce înseamnă asta când te uiți la o ofertă: prima întrebare nu e cât de mare e procentul, ci de unde până unde a fost măsurat.
Ce s-a scăzut înainte să ajungă cifra la tine
O cifră de randament poate fi brută sau netă, iar între ele intră mai multe straturi.
Primul e comisionul de administrare, reținut de obicei anual din valoarea plasamentului, indiferent dacă anul a fost bun sau prost. Se aplică în fiecare an, inclusiv asupra câștigului acumulat între timp, așa că efectul lui nu rămâne constant, ci crește pe măsură ce perioada se lungește. Apoi comisioanele de cumpărare și vânzare. Apoi, dacă plasamentul e în altă monedă, diferența dintre cursul la care cumperi și cel la care vinzi, plus mișcarea cursului între cele două momente — care poate adăuga sau șterge o parte din rezultat fără ca plasamentul în sine să se fi mișcat.
Al doilea strat e impozitul. Nu-ți dau cifre aici, pentru că regimul fiscal diferă în funcție de tipul de instrument, de durata deținerii și de legislația în vigoare, iar legislația se schimbă. Ce rămâne valabil e principiul: cifra din materialele de prezentare e aproape întotdeauna calculată înainte de impozitul pe care îl plătești tu.
Și mai e o întrebare pe care merită să ți-o pui, fără suspiciune, doar ca reflex: cine a calculat cifra și ce format a ales. Nu e nimic ilegal în a prezenta perioada care arată cel mai bine. E doar o alegere pe care a făcut-o altcineva, în locul tău.
Ce mai rămâne după ce scazi tot
Ultimul strat e inflația. Un randament nominal spune cu cât a crescut suma. Un randament real spune cu cât a crescut ce poți cumpăra cu ea. Dacă prețurile au urcat între timp, a doua cifră e mai mică decât prima, iar în anumite perioade poate fi negativă în timp ce prima rămâne pozitivă.
Ca să fie comparabilă cu altceva, o cifră are nevoie de cinci lucruri lipite de ea:
- perioada exactă, cu data de început și cea de sfârșit;
- dacă e totală sau anualizată;
- ce costuri au fost deja scăzute și care nu;
- dacă e înainte sau după impozit;
- dacă e nominală sau reală.
Fără ele, nu compari două plasamente. Compari două moduri de a povesti.
Și mai e limita pe care nicio informație suplimentară n-o repară: toate cifrele de mai sus descriu trecutul. Un randament realizat nu e o promisiune și nu are cum să fie. Avertismentul ăsta apare obligatoriu în materialele financiare tocmai pentru că un procent scris mare convinge mai bine decât orice explicație.
Deci, înapoi la opt la sută. Cifra cu care am început nu era nici bună, nici proastă, nici mincinoasă. Era doar incompletă în așa fel încât nu puteai face nimic cu ea — și exact așa arată majoritatea cifrelor pe care le vezi.